Feller Rate ratificó calificación “AA-” al Banco Santa Cruz
SANTO DOMINGO.– La calificadora Feller Rate ratificó la calificación “AA-” de Banco Múltiple Santa Cruz y elevó su perspectiva de “estable” a “positiva”, al destacar la solidez de su posición financiera, la adecuada…
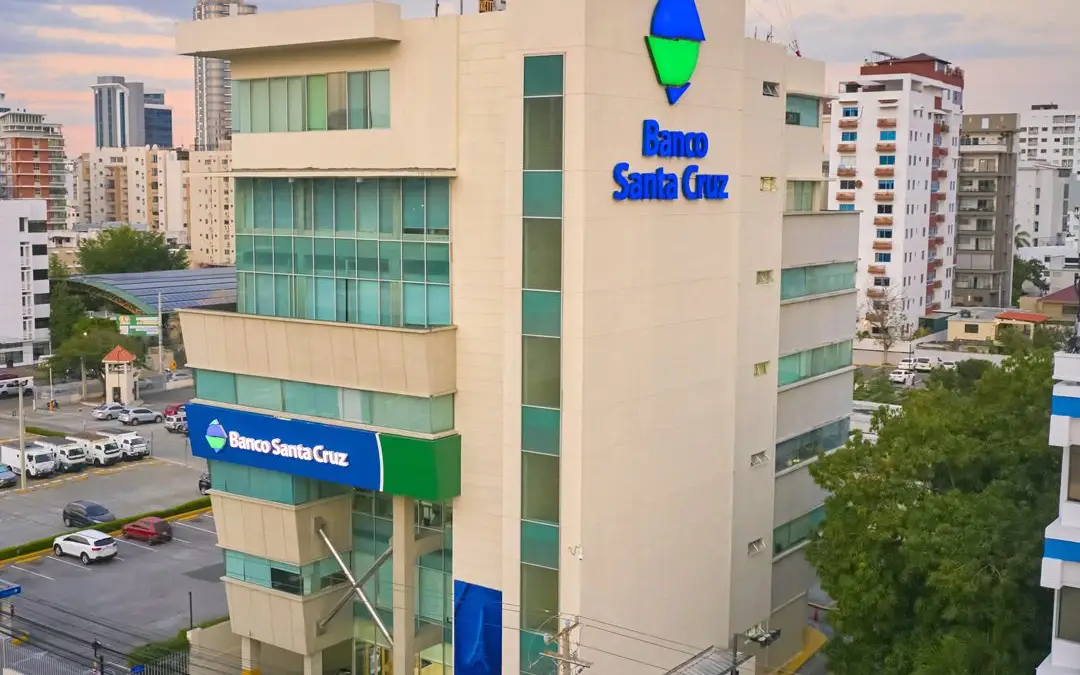
SANTO DOMINGO.– La calificadora Feller Rate ratificó la calificación “AA-” de Banco Múltiple Santa Cruz y elevó su perspectiva de “estable” a “positiva”, al destacar la solidez de su posición financiera, la adecuada gestión de riesgos y la evolución sostenida de sus resultados.
La entidad financiera señaló que esta decisión refleja su compromiso con una administración prudente del riesgo, una operación rentable y una estrategia orientada al crecimiento sostenible.
En su informe correspondiente a julio de 2026, Feller Rate indicó que Banco Santa Cruz posee una participación de mercado de 5.6 % en activos, con datos a junio de este año, consolidándose como el cuarto mayor banco múltiple del sistema financiero dominicano.
La calificadora resaltó la diversidad de productos y servicios dirigidos a personas y empresas, así como la adecuada diversificación de su cartera de créditos.
Al 30 de junio de 2026, la entidad registró activos por RD$221 mil millones, equivalentes a un crecimiento de 7 % respecto al cierre de diciembre de 2025.
CRECIMIENTO Y RENTABILIDAD
Feller Rate atribuyó la mejora en la perspectiva al avance gradual del banco en los segmentos donde opera, respaldado por una cartera de créditos diversificada, un desempeño financiero consistente y un sólido marco de gestión y control de riesgos.
También destacó el crecimiento de la cartera de préstamos, pese a un entorno económico menos dinámico, así como la evolución favorable de los ingresos operacionales.
Según el informe, el banco cerró 2025 con una rentabilidad sobre activos promedio de 2.4 % y un retorno sobre patrimonio de 20.7 %, fortaleciendo su resultado operacional a pesar del contexto macroeconómico y del mayor gasto por riesgo.
En materia de calidad de cartera, el índice de morosidad mayor a 90 días disminuyó de 2.1 % al cierre de 2025 a 1.8 % en junio de 2026, reflejando una mejora en sus indicadores de riesgo.
an/am